开云体育仍取决于投资者对AI业务远景及现时估值的判断-开云(中国)Kaiyun·官方网站 - 登录入口
发布日期:2026-11-10 08:54 点击次数:114
泉源:环球阛阓播报
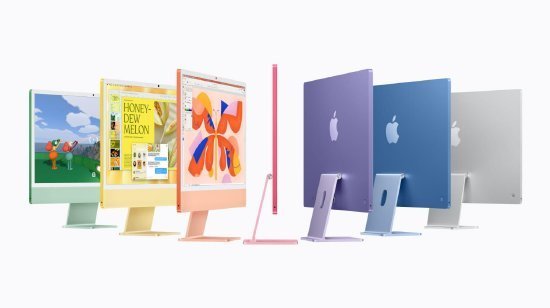
11月8日,苹果首席扩充官约翰·特努斯(John Ternus)近日将苹果称为“大众最佳的公司”,但伯恩斯坦以为,苹果是否相通是最值得投资的股票,仍取决于投资者对AI业务远景及现时估值的判断。该机构将苹果主义价从370好意思元上调至380好意思元,保管“跑赢大盘”评级,较11月2日收盘价338.32好意思元存在约12%的潜在上起飞间。伯恩斯坦以为,关于但愿减少AI基础要领投资风险敞口的投资者而言,苹果依然具有招引力的科技股选定。
伯恩斯坦指出,苹果领有跨越25亿台活跃树立,浩瀚的用户基础为当年AI处事生意化提供了伏击上风,但酌量收益升沉为实质利润可能需要更长时间。苹果最新财报暴露,2026财年第四季度营收同比增长12%至1145亿好意思元,摊薄每股收益同比增长14%至2.10好意思元,均超出阛阓预期。其中,iPhone业务收入同比增长17%至576亿好意思元,Mac销售额增长24%。公司瞻望12月季度营收同比增长7%至10%,高于阛阓预期。
不外,伯恩斯坦以为,资本上升及较高估值仍欺压苹果股价进一步上升的空间。受存储芯片价钱上升影响,苹果瞻望12月季度毛利率为45%至46%,低于阛阓预期,同期App Store及授权业务增长放缓也对处事收入远景组成压力。该机构因此将苹果2027财年每股收益预测从9.90好意思元下调至9.78好意思元,2028财年预测从11.26好意思元下调至11.13好意思元。
估值方面,苹果现时预期市盈率约为35.1倍开云体育,显明高于2016年以来22.7倍的历史平均水平。伯恩斯坦以为,若是硬件资本络续上升,或AI业务生意化程度慢于预期,苹果现时较高的估值将使其股价更容易受到盈利预期下调的冲击。